


La fiscalité de l’assurance-vie es doblemente ventajosa: por un lado, en los ingresos que obtienes del capital invertido; y por otro lado, en la transmisión de tu patrimonio.
En este artículo detallamos la fiscalidad de la aseguradora durante tus retiros (o más exactamente durante los rescates, ya que es el término consagrado en la aseguradora de vida). En cuanto a la fiscalidad del seguro de vida en la sucesión, puedes consultar nuestro artículo dedicado para obtener todos los detalles.
Antes de entrar en materia, debes saber que la fiscalidad del seguro de vida depende de varios parámetros, en particular la antigüedad del contrato y la fecha de tus aportaciones. Para facilitar tu comprensión, hemos sintetizado todas las posibilidades en una tabla al final de este artículo.
El seguro de vida: una envoltura de capitalización
✅ Uno de los numerosos beneficios del seguro de vida es que se trata de una envoltura de capitalización: mientras no realices un retiro, no pagas impuestos sobre las ganancias generadas.
Así, a diferencia de una cuenta de valores, cuando concretas una plusvalía durante un arbitraje o cuando cobras un dividendo, no pagas ni impuestos ni contribuciones sociales.
Las ganancias realizadas en un año pueden “capitalizarse” y generar a su vez ganancias en los años siguientes: es el principio de los intereses compuestos. Por eso se habla de una “envoltura de capitalización”. Estas ganancias acumuladas se impondrán entonces al momento de un rescate.
No obstante, hay una excepción: los intereses del fondo en euros están sujetos a contribuciones sociales del 17,2% durante su abono anual (te contamos más sobre las contribuciones sociales en el seguro de vida aquí).
¿Cuál es el monto imponible?
✅ Ante todo, recordemos que el dinero de un contrato de seguro de vida nunca está bloqueado. En cualquier momento, puedes retirar la cantidad que necesites.
➡️ Durante un retiro, solo se grava la parte correspondiente a las ganancias.
Supongamos, por ejemplo, que has aportado 90.000 euros en un seguro de vida y tienes una plusvalía latente de 10.000 euros, es decir, 10%, para un total de 100.000 euros. Si realizas un retiro de 5.000 euros, solo se gravará la parte correspondiente a los intereses, es decir, el 10% de 5.000 euros: 500 euros.
Fiscalidad del seguro de vida durante los retiros
La fiscalidad que se aplica durante un rescate depende de varios elementos:
¿Tiene su seguro de vida más de 8 años o no?
Es importante tener en cuenta que es la fecha del primer pago la que cuenta y no la fecha de los pagos posteriores.
¿En qué fecha realizó sus pagos?
Dependiendo de si realizó sus pagos antes o después del 27 de septiembre de 2017, la fiscalidad no será necesariamente la misma.
¿El importe total de sus pagos en seguros de vida supera los 150.000 € o no?
Tenga en cuenta que este umbral de 150.000 € debe considerarse en su conjunto, teniendo en cuenta todos los seguros de vida, pero que solo se deben contabilizar los pagos (y no las ganancias).
Detallamos los diferentes casos.
Fiscalidad de los pagos efectuados antes del 27 de septiembre de 2017
Las ganancias derivadas de los pagos realizados antes del 27 de septiembre de 2017 se gravan de la siguiente manera:
Para un seguro de vida de menos de 8 años:
- Las ganancias se gravan al 17,2% en concepto de cotizaciones sociales (esto siempre será así);
- Las ganancias se gravan al 15% en concepto del impuesto sobre la renta. Esto es el Prélèvement Forfaitaire Libératoire (PFL).
Para un seguro de vida de más de ocho años:
- Gravamen del 17,2% en concepto de cotizaciones sociales;
- Aplicación de la deducción anual de 4.600 € (9.200 € para un matrimonio/pareja de hecho);
- Las ganancias que superen la deducción se gravan al 7,5%.
Observad que anteriormente existía otro caso, el de los seguros de vida de menos de 4 años, con una imposición del 35% (además del 17,2% de las cotizaciones sociales). Pero, desde el 27 de septiembre de 2021, esto ya no afecta a nadie.
Fiscalidad de los pagos efectuados después del 27 de septiembre de 2017
La fiscalidad del seguro de vida fue revisada y corregida por la Ley de Finanzas para 2018. Esto explica por qué el régimen no es exactamente el mismo entre estas dos fechas.
Desde el 1 de enero de 2018, se ha instaurado un nuevo régimen de imposición, denominado prélèvement forfaitaire unique (PFU) y apodado flat tax. El flat tax está destinado a simplificar la fiscalidad del ahorro en Francia y se aplica ahora a todos los tipos de inversiones financieras, incluidos los seguros de vida de menos de 8 años. Por lo tanto:
Para un contrato de menos de 8 años:
- Gravamen del 17,2% en concepto de cotizaciones sociales;
- Imposición del 12,8% en concepto del prélèvement forfaitaire unique (es decir, un total del 30%, que es el flat tax).
Para un contrato de más de 8 años:
- Siempre el 17,2% en cargas sociales;
- Deducción anual de 4.600 € (9.200 € para un matrimonio/pareja de hecho);
- Luego, sobre la parte de los pagos inferior a 150.000 €: 7,5% de impuestos;
- Luego, sobre la parte de los pagos superiores a 150.000 €: 12,8% de impuestos.
A tener en cuenta: el asegurador se encarga de la declaración de los ingresos de su seguro de vida. También retiene las contribuciones sociales durante sus retiros, así como un anticipo del impuesto. Finalmente, le transmite la información fiscal a finales de cada año a través del Impreso Fiscal Único (IFU). Verifique simplemente que los importes pre-rellenados corresponden durante su declaración anual de ingresos.
Algunas observaciones: las deducciones
La deducción del seguro de vida de 4.600 € para una persona sola y de 9.200 € para un matrimonio/pareja de hecho se aplica una vez que su contrato ha alcanzado los ocho años.
Además:
- Es una deducción anual. En otras palabras, si extiende sus retiros durante varios años, puede beneficiarse cada año de la deducción.
- Las cotizaciones sociales no están incluidas en la deducción, estas se retienen desde el primer euro.
- La deducción toma la forma de un crédito fiscal deducible del impuesto sobre la renta del año siguiente. En su caso, el excedente es reembolsable.
Opción: imposición al impuesto sobre la renta
Si lo desea, puede optar por integrar las ganancias derivadas de su seguro de vida a sus ingresos sujetos a la escala progresiva, en este caso tenga en cuenta que:
- esta opción se aplicará entonces al conjunto de sus ingresos de capital mobiliario (cuentas de ahorro bancarias, cuentas de valores, dividendos de acciones en propiedad directa, crowdfunding, etc.);
- sus ganancias siguen sujetas a las cotizaciones sociales, al 17,2%;
- usted se beneficia de la deducción para los contratos de más de 8 años.
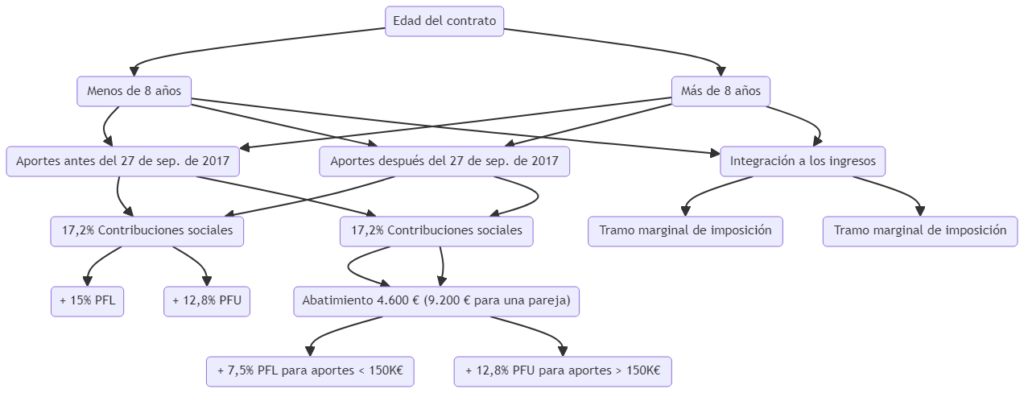
Ejemplo de cálculo de la fiscalidad
Retomemos el ejemplo anterior: usted tiene un contrato de 100.000 euros con 10.000 euros de plusvalías. Hace un retiro de 5.000 euros, es decir, un importe imponible de 500 euros.
Examinemos varios casos:
Contrato de menos de 8 años
Has realizado la totalidad de tus aportaciones antes del 27 de septiembre de 2017 y tu contrato tiene menos de 8 años (esta es la situación menos ventajosa). Vas a pagar el 17,2% + 15% = 32,2% sobre 500 euros, es decir, 161 euros.
Contrato de más de 8 años
Supongamos ahora que tu contrato tiene más de 8 años. En este caso, pagas el 17,2% en concepto de cotizaciones sociales sobre 500 euros, es decir, 86 €. Como la deducción de 4 600 euros (y a fortiori la de 9 200 euros para las parejas) es superior a 500 euros, no pagas nada más. Te libras de la parte del impuesto; es la situación más favorable.
Rescate total de 100 000 euros
Modifiquemos el ejemplo anterior y supongamos ahora que haces un rescate total de 100 000 euros en tu seguro de vida de más de 8 años. El importe imponible será esta vez de 10 000 euros. El cálculo de la fiscalidad es el siguiente:
- 17,2% de cotizaciones sociales, es decir, 1 720 euros;
- y 7,5% de impuesto sobre el importe de la plusvalía que exceda la deducción de 4 600 €, es decir, 5 400 €, es decir, 405 € de impuestos.
En total, por 100 000 euros retirados, el importe de la fiscalidad asciende a 2 125 euros. Si estás en pareja, este importe baja a 1 780 euros.
Situaciones de exoneración
Algunas situaciones de la vida pueden requerir recurrir de emergencia a tus ahorros de precaución.
El fisco se muestra conciliador en las siguientes situaciones:
- el despido;
- el cese de actividad no asalariada tras una liquidación judicial;
- la jubilación anticipada;
- la invalidez de 2ª o 3ª categoría.
✅ En estos 4 casos, las ganancias del contrato de seguro de vida están exentas de impuesto (pero no de cotizaciones sociales). Solo la invalidez de 2ª y 3ª categoría permite estar exento de cotizaciones sociales (cf. Boletín Oficial).
Para beneficiarte de la exoneración, tu rescate parcial o total debe realizarse antes del final del año siguiente al evento. Esta exoneración también se aplica cuando tu cónyuge o tu pareja de hecho sufre una de estas situaciones.
Los seguros de vida abiertos entre 1990 y 1997 disfrutan de una exoneración parcial de las cotizaciones sociales. Te lo contamos en nuestro artículo sobre las cotizaciones sociales en el seguro de vida.
Fiscalidad de las rentas vitalicias
El desenlace de un contrato de seguro de vida puede realizarse de diferentes maneras:
- retirando todo el capital de una o varias veces,
- o recibiendo una renta vitalicia, es decir, un ingreso regular hasta el fallecimiento.
Puedes transformar tu contrato en renta vitalicia en cualquier momento sin que sea obligatorio.
El principio de la renta vitalicia
Cuando la salida del contrato de seguro de vida se realiza en renta, el ahorro y las ganancias del contrato se transfieren íntegramente al asegurador. A cambio, este se compromete a pagar una pensión anual mientras estés vivo.
El importe de la renta depende del capital presente en el contrato de seguro de vida y de tu edad en la fecha de entrada en vigor de la renta. La renta es, por lo tanto, especialmente adecuada para un complemento de ingresos en la jubilación.
Sin embargo, ten en cuenta que esta elección implica la imposibilidad total de disponer del capital posteriormente, ya que queda definitivamente adquirido por el asegurador. Asimismo, en caso de fallecimiento, no hay transmisión a los herederos, salvo si el contrato prevé una cláusula de reversión (la mayoría de las veces al cónyuge sobreviviente).
Fiscalidad del seguro de vida transformado en renta vitalicia
La renta vitalicia está parcialmente sujeta al baremo progresivo del impuesto sobre la renta. La fracción imponible depende de la edad en el momento de la aplicación de la renta (artículo 158 del CGI):
- 30% a más de 69 años,
- 40% de 60 a 69 años,
- 50% de 50 a 59 años,
- 70% a menos de 50 años.
Así, si transformas tu contrato en renta a los 52 años, entonces cada año el 50% del importe de la renta se integrará a tus ingresos y estará sujeto al IR.
Esta misma fracción también estará sujeta a las cotizaciones sociales del 17,2%.
Excepciones: el caso de los contratos antiguos
La fiscalidad del seguro de vida ha evolucionado mucho a lo largo del tiempo. Por lo tanto, existen excepciones a las reglas mencionadas anteriormente, que se aplican a los siguientes contratos:
- Contratos concluidos antes del 1 de enero de 1983: los ingresos de las primas pagadas antes del 10 de octubre de 2019 están exentos del impuesto sobre la renta.
- Contratos suscritos entre el 1 de enero de 1983 y el 31 de diciembre de 1989:
- los ingresos percibidos hasta el 31 de diciembre de 1997 en un contrato de más de seis años en ese momento están exentos de impuestos.
- los ingresos provenientes de sumas pagadas antes del 26 de septiembre de 1997 están exentos de impuestos.
- Contratos suscritos entre el 1 de enero de 1990 y el 26 de septiembre de 1997: los ingresos provenientes de sumas pagadas antes del 26 de septiembre de 1997 están exentos de impuestos.
Normalmente, tu asegurador debe calcular tu imposición respetando todas estas reglas. Pero, para asegurarte de que no haya errores, ¡no dudes en pedirles el detalle de su cálculo!


